وام خرید کالا ۱۴۰۵ | شرایط دریافت، مبلغ وام، مدارک لازم و نحوه ثبت نام
وام خرید کالا ۱۴۰۵؛ جزئیات سقف تسهیلات، شرایط دریافت، مدارک لازم، ضامن، سود، اقساط و نحوه ثبت نام وام خرید کالا را در اندیشه مُعاصِر بخوانید.
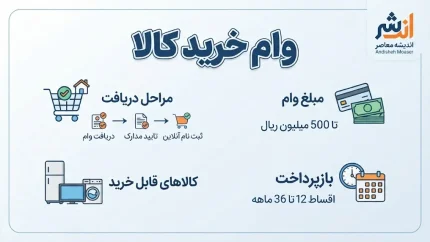
وام خرید کالا ۱۴۰۵؛ جزئیات سقف تسهیلات، شرایط دریافت، مدارک لازم، ضامن، سود، اقساط و نحوه ثبت نام وام خرید کالا را در اندیشه مُعاصِر بخوانید.
به گزارش پایگاه خبری تحلیلی ببین و بخون؛ وام خرید کالا یکی از تسهیلاتی است که متقاضیان برای تامین هزینه خرید لوازم خانگی، کالاهای مصرفی و برخی کالاهای سرمایه ای به سراغ آن می روند و در سال ۱۴۰۵ نیز طرح های مختلفی از سوی بانک ها و موسسات اعتباری برای خرید اقساطی ارائه شده است؛ برخلاف تصور برخی متقاضیان، وام خرید کالا یک تسهیلات واحد با مبلغ و شرایط ثابت نیست و سقف اعتبار، نرخ سود یا کارمزد، مدت بازپرداخت، نحوه ضمانت و حتی نوع کالاهای قابل خرید در هر طرح می تواند متفاوت باشد؛ بررسی اطلاعات منتشرشده درباره طرح های موجود نشان می دهد سقف برخی تسهیلات خرید کالا از حدود ۵۰ میلیون تومان آغاز می شود و در بعضی طرح ها به ۲۰۰، ۳۰۰، ۵۰۰ میلیون تومان و حتی بیشتر می رسد؛ برخی طرح ها نیز به شکل کارت اعتباری یا خرید اقساطی ارائه می شوند و لزوما وجه نقد به حساب متقاضی واریز نمی کنند؛ در این گزارش از اندیشه مُعاصِر، شرایط کلی وام خرید کالا، مدارک لازم، وضعیت ضامن، نحوه بازپرداخت و نمونه هایی از طرح های موجود در سال ۱۴۰۵ را بررسی می کنیم.
وام خرید کالا نوعی تسهیلات اعتباری است که هدف اصلی آن تامین بخشی از هزینه خرید کالا برای متقاضی است. در این نوع تسهیلات، بانک یا ارائه دهنده اعتبار ممکن است مبلغ مشخصی را در قالب وام، کارت اعتباری یا اعتبار خرید در اختیار مشتری قرار دهد.
نکته مهم این است که همه طرح های خرید کالا به صورت وام نقدی نیستند. در برخی طرح ها، اعتبار مستقیما برای خرید کالا از فروشگاه ها یا پذیرندگان طرف قرارداد استفاده می شود و مشتری باید اقساط اعتبار را در مدت تعیین شده پرداخت کند.
به همین دلیل متقاضی باید پیش از ثبت نام مشخص کند که به «وجه نقد» نیاز دارد یا «اعتبار خرید کالا». این تفاوت می تواند در انتخاب طرح مناسب تاثیر زیادی داشته باشد.
در سال ۱۴۰۵ یک سقف واحد برای تمام وام های خرید کالا وجود ندارد. بررسی طرح های اعلام شده نشان می دهد سقف تسهیلات بسته به بانک و نوع طرح متفاوت است.
برای نمونه، در اطلاعات منتشرشده از طرح های خرید کالا، تسهیلات بانک صادرات تا ۲۰۰ میلیون تومان، بانک سامان تا ۲۵۰ میلیون تومان، برخی طرح های بانک کارآفرین تا ۳۰۰ میلیون تومان و طرح کالایار بانک ایران زمین تا ۵۰۰ میلیون تومان ذکر شده است.
همچنین برخی طرح های اعتباری سقف پایین تری دارند و برای گروه های خاص یا خرید از پذیرندگان مشخص طراحی شده اند.
بنابراین عددی که با عنوان «وام خرید کالا ۱۴۰۵» در تبلیغات مختلف دیده می شود، نباید به عنوان سقف عمومی همه بانک ها در نظر گرفته شود.
| بانک یا طرح | سقف اعلام شده | نرخ یا کارمزد اعلام شده | مدت بازپرداخت |
|---|---|---|---|
| بانک صادرات | تا ۲۰۰ میلیون تومان | ۲۳ درصد | تا ۶۰ ماه |
| بانک سامان | تا ۲۵۰ میلیون تومان | ۲۳ درصد | تا ۳۶ ماه |
| بانک کارآفرین، طرح صبا | تا ۳۰۰ میلیون تومان | ۲۳ درصد | تا ۶۰ ماه |
| بانک شهر | تا ۸۰ میلیون تومان | ۲۳ درصد | تا ۲۴ ماه |
| بانک رفاه | تا ۲۵۰ میلیون تومان | ۲۳ درصد | تا ۳۶ ماه |
| بانک ملت، فرهنگ کارت | تا ۵۰ میلیون تومان | ۲۳ درصد | تا ۱۲ ماه |
| بانک سینا | تا ۱۵۰ میلیون تومان | طبق طرح | طبق طرح |
| بانک پارسیان | تا ۲۰۰ میلیون تومان | طبق طرح | طبق طرح |
| بانک ایران زمین، کالایار | تا ۵۰۰ میلیون تومان | طبق طرح | طبق طرح |
این جدول صرفا برای مقایسه اولیه است و شرایط نهایی هر تسهیلات ممکن است بر اساس اعتبارسنجی، نوع مشتری، شعبه، قرارداد پذیرندگان و مقررات روز بانک تغییر کند.
شرایط وام خرید کالا به بانک و طرح انتخابی بستگی دارد، اما معمولا چند مورد در ارزیابی متقاضی اهمیت دارد.
در بسیاری از طرح های بانکی، متقاضی باید در بانک ارائه دهنده تسهیلات حساب داشته باشد یا حسابی متناسب با طرح افتتاح کند.
بانک معمولا وضعیت اعتباری متقاضی را بررسی می کند. سابقه بازپرداخت تسهیلات، بدهی بانکی و چک برگشتی می تواند در تصمیم گیری بانک موثر باشد.
وجود بدهی بانکی معوق یا سابقه نامناسب اعتباری ممکن است دریافت تسهیلات را دشوار کند.
بسته به مبلغ وام و سیاست بانک، ممکن است ضامن، چک، سفته الکترونیکی، گواهی کسر از حقوق یا وثیقه درخواست شود.
بانک باید اطمینان داشته باشد که متقاضی توان پرداخت اقساط ماهانه را دارد. به همین دلیل ممکن است مدارک شغلی یا درآمدی نیز مطالبه شود.
اندیشه//معاصر نوشت: بنابراین عنوان هایی مانند «وام خرید کالا بدون ضامن» را نباید به تمام متقاضیان تعمیم داد؛ بدون ضامن بودن برخی طرح ها ممکن است به اعتبارسنجی، مبلغ تسهیلات یا نوع اعتبار وابسته باشد.
مدارک مورد نیاز بسته به بانک متفاوت است، اما معمولا مدارک زیر درخواست می شود:
ممکن است بانک برای مبالغ بالاتر مدارک بیشتری نیز درخواست کند.
بر اساس اطلاعات منتشرشده درباره طرح های خرید کالا در سال ۱۴۰۵، بانک صادرات یکی از گزینه های موجود برای دریافت تسهیلات خرید کالا است و سقف یکی از طرح های آن تا ۲۰۰ میلیون تومان اعلام شده است.
بازپرداخت این نوع تسهیلات در اطلاعات منتشرشده تا ۶۰ ماه ذکر شده و نرخ اعلامی نیز ۲۳ درصد بوده است. ضمانت می تواند بر اساس شرایط متقاضی و مقررات طرح تعیین شود.
متقاضیان باید پیش از مراجعه یا ثبت درخواست، شرایط به روز بانک صادرات را بررسی کنند؛ زیرا سقف اعتبار و شیوه ضمانت ممکن است در طرح های مختلف متفاوت باشد.
یکی دیگر از گزینه های موجود، تسهیلات خرید کالا بانک سامان است. اطلاعات منتشرشده برای سال ۱۴۰۵ سقف ۲۵۰ میلیون تومان و بازپرداخت تا ۳۶ ماه را برای یکی از طرح ها نشان می دهد.
در این طرح نرخ ۲۳ درصد و استفاده از ضامن یا وثیقه در اطلاعات منتشرشده ذکر شده است.
بنابراین افرادی که به دنبال اعتبار خرید با مبلغ بالاتر هستند، باید جزئیات طرح فعال بانک را بررسی کنند و از شرایط دقیق ضمانت مطلع شوند.
در میان طرح های موجود، برای بانک رفاه نیز تسهیلات خرید کالا با سقف ۲۵۰ میلیون تومان و بازپرداخت تا ۳۶ ماه در برخی اطلاعات سال ۱۴۰۵ درج شده است. نرخ اعلامی برای این طرح ۲۳ درصد عنوان شده است.
بانک رفاه همچنین طرح های اعتباری دیگری دارد که ممکن است شرایط و سقف متفاوتی داشته باشند. به همین دلیل نباید تمام محصولات اعتباری بانک را با عنوان یک وام واحد خرید کالا معرفی کرد.
طرح صبا بانک کارآفرین از جمله طرح هایی است که در فهرست تسهیلات خرید کالا سال ۱۴۰۵ با سقف تا ۳۰۰ میلیون تومان معرفی شده است.
در اطلاعات موجود، نرخ ۲۳ درصد و بازپرداخت تا ۶۰ ماه برای این طرح ذکر شده و ضمانت نیز با ضامن یا وثیقه عنوان شده است.
شرایط نهایی دریافت این تسهیلات به اعتبارسنجی و مقررات بانک بستگی دارد.
بانک ملی نیز محصولات اعتباری مختلفی برای خرید کالا دارد. در فهرست طرح های موجود، «کارت اعتبار طلایی» و برخی کارت های اعتباری خرید کالا با سقف های متفاوت معرفی شده اند.
برای نمونه، در یک فهرست تخصصی تسهیلات، کارت اعتباری خرید کالا بانک ملی تا ۵۰ میلیون تومان و برخی محصولات اعتباری دیگر تا ۲۰۰ میلیون تومان ذکر شده اند.
همچنین در سال ۱۴۰۵ طرح «کالاپی» برای فرهنگیان با همکاری بانک ملی معرفی شده که سقف اعتبار آن ۱۰۰ میلیون تومان اعلام شده است.
یکی از طرح های ویژه سال ۱۴۰۵ مربوط به فرهنگیان است. بر اساس گزارش منتشرشده، وام ۱۰۰ میلیون تومانی خرید کالا برای فرهنگیان در قالب طرح «کالاپی» با همکاری بانک ملی اختصاص یافته است.
این طرح امکان خرید اقساطی کالاهای مصرفی و سرمایه ای را فراهم می کند و شرایط اجرایی آن برای جامعه هدف تعیین شده است.
پاسخ این سوال برای همه بانک ها یکسان نیست.
برخی طرح های اعتباری ممکن است برای مبالغ مشخص و مشتریانی که رتبه اعتباری مناسبی دارند، ضمانت ساده تری داشته باشند. در مقابل، بسیاری از تسهیلات با مبلغ بالاتر همچنان نیازمند ضامن، وثیقه یا ابزارهای تضمین بازپرداخت هستند.
بنابراین عبارت «وام خرید کالا بدون ضامن» باید دقیقا با نام بانک و طرح بررسی شود و نمی توان آن را یک ویژگی عمومی تمام وام های خرید کالا دانست.
ثبت نام نیز بر اساس بانک متفاوت است. برخی بانک ها درخواست تسهیلات را از طریق سامانه یا اپلیکیشن خود دریافت می کنند و برخی دیگر مراجعه به شعبه را در مراحل مشخص لازم می دانند.
فرآیند معمول می تواند شامل مراحل زیر باشد:
۱. انتخاب بانک و طرح مناسب
۲. بررسی سقف اعتبار و شرایط بازپرداخت
۳. افتتاح حساب در صورت نیاز
۴. ثبت درخواست تسهیلات
۵. اعتبارسنجی متقاضی
۶. تکمیل مدارک
۷. معرفی ضامن یا ارائه وثیقه در صورت نیاز
۸. تایید نهایی بانک
۹. فعال شدن اعتبار یا پرداخت تسهیلات
۱۰. خرید کالا و آغاز بازپرداخت اقساط
andishemoaser تاکید می کند متقاضی باید ثبت نام را از مسیر رسمی بانک یا ارائه دهنده اعتبار انجام دهد و از پرداخت پول به افراد ناشناس برای «تضمین دریافت وام» خودداری کند.
تفاوت مهمی میان وام نقدی و اعتبار خرید وجود دارد. در وام نقدی ممکن است مبلغ تسهیلات به حساب متقاضی پرداخت شود، اما در اعتبار خرید، استفاده از مبلغ معمولا به خرید کالا از پذیرندگان مشخص محدود می شود.
اگر هدف متقاضی خرید لوازم خانگی یا کالاهای مشخص است، اعتبار خرید می تواند متناسب با نیاز او باشد. اما اگر متقاضی به وجه نقد برای هزینه دیگری نیاز دارد، باید از ابتدا بررسی کند که طرح انتخابی اجازه برداشت نقدی می دهد یا خیر.
مبلغ قسط به چند عامل بستگی دارد؛ از جمله مبلغ تسهیلات، نرخ سود یا کارمزد و مدت بازپرداخت.
برای مثال، نمی توان صرفا با مشاهده سقف «۳۰۰ میلیون تومان» نتیجه گرفت که همه متقاضیان همین مبلغ را دریافت می کنند یا قسط یکسانی دارند. مبلغ نهایی وام و تعداد اقساط باید بر اساس قرارداد بانک محاسبه شود.
همچنین در طرح هایی که عنوان «بدون سود» یا «کارمزد پایین» دارند، باید شرایط کامل قرارداد، هزینه های جانبی و نحوه محاسبه اقساط بررسی شود.
پیش از ثبت نام بهتر است چند نکته را بررسی کنید:
وام خرید کالا در سال ۱۴۰۵ یک تسهیلات واحد با شرایط ثابت نیست و بانک ها و ارائه دهندگان اعتبار، طرح های مختلفی برای خرید اقساطی کالا ارائه می کنند. بر اساس اطلاعات موجود، سقف برخی طرح ها ۵۰، ۸۰، ۱۵۰ یا ۲۰۰ میلیون تومان است و در برخی طرح ها این رقم به ۲۵۰، ۳۰۰ یا حتی ۵۰۰ میلیون تومان می رسد.
در کنار طرح های عمومی، تسهیلات ویژه ای مانند اعتبار ۱۰۰ میلیون تومانی خرید کالا برای فرهنگیان در قالب طرح کالاپی نیز در سال ۱۴۰۵ معرفی شده است.
بنابراین متقاضی برای انتخاب وام مناسب باید به جای توجه صرف به عدد سقف وام، نرخ سود یا کارمزد، مدت بازپرداخت، مبلغ قسط، شرایط اعتبارسنجی، نوع ضمانت و محدودیت های خرید را نیز بررسی کند.
مبلغ وام ثابت نیست و بر اساس بانک و طرح متفاوت است. در طرح های مختلف، سقف هایی از حدود ۵۰ میلیون تومان تا ۵۰۰ میلیون تومان گزارش شده است.
برخی طرح های اعتباری ممکن است برای گروهی از متقاضیان بدون ضامن سنتی ارائه شوند، اما این موضوع عمومی نیست و به رتبه اعتباری، مبلغ تسهیلات و مقررات طرح بستگی دارد.
مدارک هویتی، اطلاعات حساب، مدارک شغلی یا درآمدی و در صورت نیاز مدارک ضامن یا وثیقه از جمله مدارک رایج هستند.
همه طرح ها نقدی نیستند. بعضی تسهیلات به شکل کارت اعتباری یا اعتبار خرید ارائه می شوند و فقط برای خرید از پذیرندگان مشخص قابل استفاده هستند.
بله؛ در سال ۱۴۰۵ طرح کالاپی با سقف اعتبار ۱۰۰ میلیون تومان برای فرهنگیان با همکاری بانک ملی معرفی شده است.
در فهرست طرح های منتشرشده، برخی محصولات خرید کالا و اعتبار خرید تا ۵۰۰ میلیون تومان نیز ذکر شده اند؛ اما سقف هر طرح شرایط اختصاصی خود را دارد و نباید این رقم را سقف عمومی همه وام ها دانست.
پایان/*
.